Interview · · 42:12
AMLR Deep Talk mit Prof. Dr. Christoph Wronka
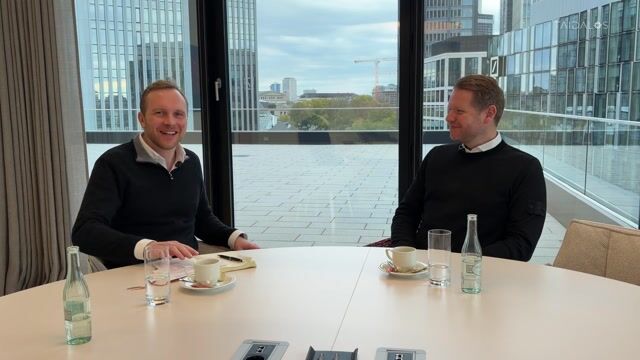
Wir sprechen über den AML-Dschungel inkl. GwBG-Leak (R.I.P. GwG), der Beziehung zwischen der AMLA und der Bafin und worum und wozu letzten Jahr Fragebögen an ausgewählte Institute gesendet worden sind, Gruppenverpflichtung, Profifußballvereine, Auslagerung und was spätestens JETZT gemacht werden muss, um bei der AMLR noch die Kurve zu kriegen.
 Julius MöllerModeration
 Prof. Dr. Christoph WronkaGast
Wir haben den nach unserem Produkt benannten Podcast Taidalos RADAR gestartet, um die Graustufen und Zwischentöne der Compliance-Welt einzufangen. Also all das, was nicht ausdrücklich in Gesetzen und Normen niedergeschrieben ist. Wir sehen den Podcast als sinnhafte Ergänzung zu unserem innovativen Rechtsmonitoring-Tool.
Ganz im Zeichen des Pioniergeistes von ADVANT Beiten, feiern wir mit Prof. Dr. Christoph Wronka die erste Folge. Wir sprechen über:
- den AML-Dschungel, bestehend aus der AMLD, AMLR, RTSs und jetzt auch dem GwBG-Leak
- der veränderten Beziehung zwischen der AMLA und der Bafin und was das für die von der Bafin regulierten Institute bedeutet und warum beide Behörden letztes Jahr ausführlich Daten gesammelt haben
- der Gruppenverpflichtung und dem Spannungsverhältnis zwischen der AMLR und der GDPR (DSGVO)
- was die AMLR für Profifußballvereine bedeutet
- die Auslagerung der Geldwäsche angeschnitten
Transkript
- 0:00
Julius: Julius: Ja, willkommen zum ersten Compliance-Kamingespräch.
- 0:03
Julius: Wir wollen dieses Format etablieren,
- 0:05
Julius: um die Graustufen, die Zwischentöne einzufangen aus der Compliance-Welt.
- 0:11
Julius: Um die Insights zu geben, die nicht in den Gesetzesblättern stehen,
- 0:16
Julius: nicht in den Normen, nicht in den RTS stehen. Dazu habe ich heute Christoph,
- 0:21
Julius: Professor Dr. Christoph Wronka bei mir.
- 0:26
Julius: Er ist Partner bei ADVANT Beiten,
- 0:29
Julius: White Collar Crime and Compliance, Professor für Recht
- 0:33
Julius: und Studiengangsleiter für Wirtschaftsrecht an der SRH-Universität.
- 0:38
Julius: Seit mehr als 15 Jahren beschäftigst du dich mit dem Thema Geldwäsche,
- 0:43
Julius: Financial Crime und hast bei Banken bei der Umsetzung geholfen.
- 0:50
Julius: Du hast selbst ermittelt, du bist wissenschaftlich aktiv und gibst
- 0:57
Julius: dein Wissen jetzt an deine Studierenden weiter an der SRH-Universität.
- 1:02
Julius: Vielen Dank, dass du heute hier bist und dir die Zeit nimmst.
- 1:06
Julius: Habe ich irgendetwas vergessen, zur Einführung?
- 1:08
Christoph: Christoph: Nein, das passt, glaube ich, ganz gut.
- 1:10
Christoph: Herzlichen Dank, Julius, für die Einladung.
- 1:12
Christoph: Ich freue mich jetzt an dem ersten Compliance-Kamingespräch
- 1:16
Christoph: aktiv mitwirken zu können und hoffe, dass das, was ich jetzt in den nächsten paar
- 1:21
Christoph: Minuten erzähle, nicht bei dem einen oder anderen auf völliges Unverständnis stößt,
- 1:25
Christoph: sondern hoffentlich den einen oder anderen Denkanstoß liefert bzw. man am Ende vor
- 1:32
Christoph: diesem Video sitzt und zustimmend nickt. Das wäre mir sehr, sehr recht.
- 1:36
Julius: Julius: Sehr gut. Du machst das jetzt schon seit über 15 Jahren.
- 1:42
Julius: Was hat dich dazu bewogen, das so lange zu machen?
- 1:46
Julius: Gab es irgendeinen Schlüsselmoment in deiner Karriere,
- 1:48
Julius: in der du gesagt hast, okay, AML, das ist es?
- 1:55
Christoph: Christoph: Eigentlich wäre eine coole Antwort darauf, ja, das gab es natürlich.
- 1:58
Christoph: Ich habe irgendwann ein Zeichen am Himmel gesehen und habe gesagt, okay,
- 2:00
Christoph: Geldwäscheprävention ist das Thema, in das ich unbedingt einsteigen will.
- 2:05
Christoph: Richtigerweise war das tatsächlich nicht so. Ich habe nach dem Studium mich
- 2:08
Christoph: ein wenig umgeschaut und hatte immer schon Spaß an Beratung bzw. das,
- 2:14
Christoph: was ich mir abstrakt unter Beraten und Beratung vorgestellt habe.
- 2:19
Christoph: Und dann kam es im Grunde genommen recht zufällig,
- 2:23
Christoph: dass ich eben eingestellt wurde damals von einem Partner meiner ersten Firma,
- 2:28
Christoph: für die ich gearbeitet habe, der gesagt hat, ach Mensch,
- 2:30
Christoph: du hast doch Jura studiert, dann kannst du doch ein Gesetz lesen.
- 2:33
Christoph: Dann passt du doch eigentlich in den Compliance-Bereich ganz gut.
- 2:36
Christoph: Dann habe ich gesagt, naja,
- 2:38
Christoph: also, wenn du das so sagst, dann wird das wohl so sein.
- 2:41
Christoph: Und ich konnte dann ja meine Herkunft auch nicht leugnen, das war
- 2:44
Christoph: ja relativ evident auch nachweisbar, dass ich tatsächlich Jura studiert
- 2:47
Christoph: habe und so bin ich dann im Grunde in diesem Bereich Compliance gelandet.
- 2:51
Christoph: Wobei man fairerweise sagen muss, Compliance ist ja ein sehr,
- 2:54
Christoph: sehr weiter Begriff. Und wenn man den eigentlich ins Deutsche übersetzt,
- 2:58
Christoph: bedeutet Compliance ja eigentlich nur, ich befolge einfach die Regeln.
- 3:02
Christoph: Das hat ja jetzt nicht in erster Linie mal was mit Geldwäsche zu tun,
- 3:05
Christoph: sondern Compliance gibt es, wie gesagt, in allen Bereichen.
- 3:08
Christoph: In Banken, in Industrieunternehmen,
- 3:10
Christoph: im Nichtfinanzsektor, im Grunde genommen auch in deinem täglichen Leben.
- 3:14
Christoph: Also der Schlüsselmoment war im Grunde genommen, dass jemand für mich entschieden
- 3:17
Christoph: hat, ich kann Gesetze lesen, deswegen passe ich in die Compliance ganz gut rein.
- 3:21
Julius: Julius: Sehr gut. Ich glaube, das ist auch ein ganz guter Übergang zu unserem ersten
- 3:25
Julius: Thema. Die AMLR ist in aller Munde.
- 3:30
Julius: Letzte Woche wurde das GwBG geleakt vom Bundesministerium der Finanzen.
- 3:35
Julius: Dann fliegt noch die AMLD rum und super viele RTS.
- 3:39
Julius: Ich habe den Überblick verloren.
- 3:41
Julius: Magst du uns einmal aufklären, uns durch den Dschungel
- 3:44
Julius: führen und explizit darauf eingehen, was es mit dem GwBG auf sich hat?
- 3:51
Christoph: Christoph: Das versuche ich gerne mal ein bisschen einzuordnen.
- 3:54
Christoph: Also grundsätzlich muss man sagen, ich glaube jeder, der von uns
- 3:56
Christoph: in der Geldwäscheprävention in den letzten Jahren aktiv gewesen ist, der kennt
- 4:01
Christoph: im Grunde eigentlich den Dschungel oder die Flut von regulatorischen
- 4:05
Christoph: Anforderungen, die über die letzten Jahre sukzessive gestiegen sind. Nicht zuletzt
- 4:10
Christoph: dann eben auch mit entsprechender Übernahme von Verwaltungspraxis, der Bafin
- 4:17
Christoph: im Sinne der sogenannten Ausführungs- und Anwendungshinweise zum GwG.
- 4:22
Christoph: Und jetzt ist halt mit der AMLR quasi die nächste Stufe erreicht.
- 4:27
Christoph: Die AMLR oder die AML-Verordnung,
- 4:30
Christoph: die im Juli nächsten Jahres unmittelbar anwendbares Recht wird, ist im Grunde
- 4:36
Christoph: für uns in der Geldwäscheprävention doch ein gewisses Novum.
- 4:40
Christoph: Wir haben uns zwar natürlich mit europäischen Rechtsakten durchaus
- 4:44
Christoph: intensiv beschäftigen dürfen, aber es war halt in der Vergangenheit immer so,
- 4:48
Christoph: es gab halt Richtlinien, die dann mit gewissem Umsetzungsspielraum
- 4:53
Christoph: in nationales Recht bei uns dann ins GwG übersetzt worden sind.
- 4:58
Christoph: Mit der AML-Verordnung haben wir das erste Mal eine Verordnung,
- 5:01
Christoph: die eben Kraft ihrer Rechtsstellung
- 5:07
Christoph: oder des Normcharakters unmittelbar anzuwendendes Recht ist.
- 5:11
Christoph: Das bedeutet halt, die AMLR oder die AML-Verordnung wird nicht mehr übersetzt
- 5:16
Christoph: in nationales Recht. Jetzt stellt sich natürlich ein bisschen die Frage,
- 5:21
Christoph: na ja und wie verhält sich das dann eben auch mit der eben von dir angesprochenen
- 5:25
Christoph: sechsten Geldwäscherichtlinie, die AMLD und dem jetzt
- 5:29
Christoph: letzte Woche geleakten Entwurf des sogenannten Geldwäschebekämpfungsgesetzes.
- 5:36
Christoph: Am Ende ist es so, wenn man sich so ein bisschen die Rechtsnatur anschaut,
- 5:40
Christoph: der einzelnen europäischen Rechtsakte und auch dann der entsprechenden
- 5:44
Christoph: Umsetzung im nationalen Recht, verhält es sich im Grunde genommen relativ klar.
- 5:49
Christoph: Also rein von der Art und Weise, wie eben solche Rechtsakte tatsächlich dann
- 5:54
Christoph: Anwendung finden, ist es so, wir haben die Verordnung, die Verordnung ist wie
- 5:57
Christoph: gesagt ab Juli nächsten Jahres unmittelbar geltendes Recht und direkt anzuwenden,
- 6:02
Christoph: nach ihrem Wortlaut direkt anzuwenden. Jetzt ist es so,
- 6:07
Christoph: in Gesetzen ist es grundsätzlich immer so ein bisschen, ich sage mal Paragrafen,
- 6:11
Christoph: Artikel geben ja immer nur den Kern eigentlich des Regelungsgedanken wider,
- 6:17
Christoph: erklären aber in der Regel nicht, wie man denn dahin kommt,
- 6:20
Christoph: dass man tatsächlich compliant wird, beziehungsweise wenn man eben versucht,
- 6:24
Christoph: die Artikel der AMLR umzusetzen, fehlt es meistens so ein bisschen an dem How-to.
- 6:32
Christoph: Und dann kommen dann diese sogenannten RTS, die Regulatory Technical Standards,
- 6:36
Christoph: ins Spiel. Die kann man so ein Stück weit vergleichen mit den Bafin
- 6:41
Christoph: AuA oder der Vorgänger der Bafin AuA waren tatsächlich die sogenannten DK-Hinweise,
- 6:47
Christoph: Hinweise der deutschen Kreditwirtschaft, die eben auch schon als, ich sage mal
- 6:51
Christoph: Interpretationshilfe in Anführungsstrichen für das Geldwäschegesetz gedient haben.
- 6:56
Christoph: Bei den RTS ist es im Grunde verhält es sich ähnlich.
- 6:59
Christoph: Die RTS geben eben für bestimmte Artikel so eine,
- 7:02
Christoph: ich sage mal Waschanleitung oder Bauanleitung oder Anleitung,
- 7:09
Christoph: wie werde ich denn compliant mit diesem spezifischen Artikel.
- 7:13
Christoph: Problem bei diesen RTS im Verhältnis zu den Bafin AuA beispielsweise ist aber,
- 7:18
Christoph: die Bafin AuA sind im Grunde Verwaltungspraxis. Bedeutet also,
- 7:24
Christoph: als verpflichtetes Institut sollte man sich doch
- 7:26
Christoph: bestenfalls eben an die Bafin AuA halten. In denen hat die Bafin,
- 7:33
Christoph: mal ganz platt gesprochen, eigentlich ihre Auffassung der Dinge niedergelegt.
- 7:38
Christoph: Sprich, Bafin schreibt auf, was muss ich beispielsweise im Hinblick auf meine
- 7:42
Christoph: Kundensorgfaltspflichten erfüllen. Was gibt es für Ausnahmetatbestände? Was
- 7:47
Christoph: ist unter vereinfachten und verstärkten Sorgfaltspflichten zu verstehen?
- 7:53
Christoph: Beziehungsweise welche Kunden, welche Institute können diese
- 7:58
Christoph: anwenden? Beziehungsweise unter welchen Voraussetzungen muss das passieren?
- 8:01
Christoph: Also es steht schon relativ klar in den Bafin AuA drin,
- 8:04
Christoph: wie ich mich als Institut zu verhalten habe,
- 8:06
Christoph: damit ich eben dem Geldwäschegesetz auch entsprechend compliant bin.
- 8:12
Christoph: Diese Bafin AuA im Vergleich zu den RTS unterliegen
- 8:15
Christoph: aber keinem Rechtsgebungsverfahren oder Gesetzgebungsverfahren in dem Sinne,
- 8:20
Christoph: sondern es ist eben gelebte Praxis,
- 8:22
Christoph: Verwaltungspraxis, aufsichtsrechtliche Meinung in dem Sinne.
- 8:26
Christoph: Bei den RTS ist es so, die RTS müssen auch eben von der Europäischen Kommission
- 8:30
Christoph: beziehungsweise vom Europäischen Parlament oder europäischen Gesetzgeber am Ende
- 8:34
Christoph: auch bestätigt beziehungsweise entsprechend freigegeben,
- 8:41
Christoph: plattgesprochen freigegeben werden.
- 8:44
Christoph: Verbunden damit ist dann auch eine gewisse Umsetzungsfrist beziehungsweise Frist,
- 8:48
Christoph: bis diese RTS in Kraft treten,
- 8:51
Christoph: haben dann eben von der Rechtsstellung aber eben
- 8:53
Christoph: auch ein anderes Gewicht als beispielsweise die Bafin AuA.
- 8:56
Christoph: Das heißt also, wenn wir uns zukünftig die AMLR mit den RTS anschauen, könnte man
- 9:02
Christoph: sagen, ja irgendwie ist es vergleichbar mit dem GwG und den Bafin AuA.
- 9:05
Christoph: Aber das, was eben die RTS sind,
- 9:10
Christoph: ist halt eben vom Rechtscharakter einen anderen Wert als die Bafin AuA.
- 9:15
Christoph: Jetzt haben wir dann noch die Richtlinie.
- 9:19
Christoph: Die sechste Geldwäscherichtlinie ist im Grunde
- 9:22
Christoph: genommen eigentlich das Fortschreiben schon der ersten fünf Richtlinien.
- 9:27
Christoph: Ein bisschen anderen Regelungsgehalt hat jede Richtlinie. Die fünfte AMLD,
- 9:32
Christoph: die fünfte Geldwäscherichtlinie war eine Änderungsrichtlinie
- 9:35
Christoph: für die vierte damals mit einem sehr sehr umfassenden Regelungsgehalt
- 9:40
Christoph: bzw. mit umfassenden Änderungen. Bei der sechsten Geldwäscherichtlinie
- 9:43
Christoph: beschränkt sich das auf eher Einzelgebiete. Nichtsdestotrotz ist eben
- 9:48
Christoph: diese Richtlinie auch von den europäischen Ländern umzusetzen. Das passiert
- 9:53
Christoph: jetzt in dem letzte Woche geleakten GwBG, dem Geldwäschebekämpfungsgesetz.
- 9:59
Christoph: Jetzt haben wir am Ende also die Situation, wir haben eine AML-Verordnung,
- 10:05
Christoph: wir haben eine AML-Richtlinie, wir haben die Umsetzung dieser
- 10:09
Christoph: Richtlinie im Geldwäschebekämpfungsgesetz und dann haben wir noch die RTS,
- 10:14
Christoph: die im Grunde genommen sagen, wie ich Sachen aus der AMLVO umsetze.
- 10:19
Christoph: Dass da keiner mehr durchblickt, so richtig, kann ich vollkommen verstehen.
- 10:23
Christoph: Aber am Ende ist es halt
- 10:25
Christoph: wirklich einfach die Arbeit am Gesetz und das Trainieren eben mit den verschiedenen
- 10:30
Christoph: Rechtsakten beziehungsweise dem Umgang mit diesen verschiedenen Rechtsakten.
- 10:34
Julius: Julius: Okay, habe ich verstanden.
- 10:36
Julius: Also wir haben die AMLD 6, die wird in deutsches Recht umgesetzt in das GwBG.
- 10:43
Julius: Wir haben die AMLR 4, das ist eine Verordnung,
- 10:46
Julius: die gilt direkt, weil es eine europäische Verordnung ist. Und wir haben die RTS,
- 10:52
Julius: die erst vom Europaparlament verabschiedet bestätigt werden müssen.
- 10:58
Julius: Aber wann gilt jetzt was, weil die gelten ja nicht alle
- 11:02
Julius: ab dem 11.07.2027. Da gibt es ja einen Time-Gap, sage ich mal.
- 11:09
Julius: Also das GwBG wurde jetzt geleakt, aber wann wird
- 11:12
Julius: es denn dann in die Realität umgesetzt und was macht man in der Zwischenzeit,
- 11:18
Julius: wenn nicht alles, sage ich mal, Ende 2027, Mitte 2028 gilt?
- 11:26
Christoph: Christoph: Ja, das ist eine spannende Frage. Also ich glaube, diese Frage
- 11:28
Christoph: stellen sich tatsächlich auch viele Verpflichtete aktuell.
- 11:31
Christoph: Weil im Grunde genommen, wie du schon sagst, es gibt halt ein zeitliches Gap.
- 11:34
Christoph: Gerade zwischen Inkrafttreten der AML-Verordnung und den entsprechenden
- 11:39
Christoph: RTS oder ein Teil der RTS. Beispiel dazu beispielsweise der RTS zu Artikel 28
- 11:45
Christoph: Absatz 1 zu den Kundensorgfaltspflichten. Der, wo wir jetzt schon wissen,
- 11:50
Christoph: eben nach Veröffentlichung entsprechend Ende nächsten Jahres erst in Kraft tritt.
- 11:54
Christoph: Also in der Regel ist es so, dass in den RTS vorgesehen ist,
- 11:57
Christoph: dass die sechs Monate nach der Verabschiedung in Kraft treten.
- 12:02
Christoph: Das bedeutet jetzt bei diesem RTS
- 12:03
Christoph: zu Artikel 28 Absatz 1 beispielsweise, dass das Ende nächsten Jahres sein wird.
- 12:07
Christoph: Also gut sechs Monate nach Inkrafttreten der AMLR.
- 12:12
Christoph: Bei dem Geldwäschebekämpfungsgesetz wissen
- 12:14
Christoph: wir jetzt auch aus dem Gesetz selber in der Inkrafttretungsklausel am Ende,
- 12:21
Christoph: dass es parallel zur AMLR am 10. Juli 2027 in Kraft
- 12:25
Christoph: treten soll. Wenn man sich so ein bisschen aber den Gesetzgebungsprozess
- 12:28
Christoph: in Deutschland anschaut, ist das schon sehr, sehr ambitioniert. Weil
- 12:32
Christoph: auch das GwBG liegt jetzt erst mal in einem Referentenentwurfsstadium vor.
- 12:39
Christoph: Das heißt also, das wie es im Moment geschrieben ist,
- 12:41
Christoph: wird höchstwahrscheinlich noch modifiziert werden.
- 12:44
Christoph: Und dadurch kommt eben dieser Zeitraum abstrakt könnte man sagen,
- 12:49
Christoph: naja, wir haben jetzt noch gut acht Monate. Das ist ja eigentlich viel Zeit.
- 12:52
Christoph: Aber wenn man aber überlegt, wie lange teilweise eben Gesetzgebungsverfahren
- 12:55
Christoph: auch in Deutschland braucht, sind acht Monate gar nicht viel. Von daher,
- 12:59
Christoph: um eben tatsächlich diese Inkrafttreten parallel zur AMLR tatsächlich irgendwie
- 13:04
Christoph: hinzubekommen, muss der Gesetzgeber jetzt wirklich Gas geben in Deutschland.
- 13:07
Christoph: Und dann bleibt aber trotzdem noch diese Regelungsunsicherheit,
- 13:12
Christoph: gerade eben in Bezug auf AMLR und eben die entsprechenden RTS.
- 13:18
Christoph: Und da stellt sich halt wirklich für die meisten Institute die Frage,
- 13:21
Christoph: was machen wir jetzt? Und gerade bei diesem Artikel 28.1 RTS,
- 13:26
Christoph: der enthält in der Tat auch Erleichterungsregelungen,
- 13:30
Christoph: gerade was die Identifizierung der Kunden angeht,
- 13:34
Christoph: die jetzt so bisher auch noch im nationalen Recht nicht vorgesehen sind,
- 13:38
Christoph: beziehungsweise auch eben in der gelebten Praxis in Deutschland nicht vorkommen,
- 13:44
Christoph: beziehungsweise explizit auch nicht erlaubt sind.
- 13:47
Christoph: Und die Bafin ist sehr restriktiv, was eben die Identifikation von Kunden angeht.
- 13:53
Christoph: Und da ist die AMLR schon deutlich weiter. Und in diesem
- 13:58
Christoph: RTS würden eben auch deutlich Erleichterungen dann auch beschrieben.
- 14:02
Christoph: Und ja, dann stellt sich halt wirklich die Frage, was machen wir denn jetzt?
- 14:05
Christoph: Lassen wir das irgendwie liegen?
- 14:07
Christoph: Legen wir die Hände erstmal in den Schoß? Gucken, was passiert?
- 14:09
Christoph: Wie gehen wir aber mit Kunden um, die wir jetzt beispielsweise neu onboarden müssen?
- 14:13
Christoph: Weil wir können ja auch nicht als Institut sagen, naja,
- 14:15
Christoph: wir lassen jetzt einfach unser Geschäft mal liegen und wir hängen ein Schild raus,
- 14:19
Christoph: geschlossen, bitte kommen Sie in sechs Monaten wieder.
- 14:22
Christoph: Sondern am Ende muss es ja irgendeine Regelung finden.
- 14:24
Christoph: Und ich glaube, da ist es wirklich jetzt auch am nationalen Gesetzgeber,
- 14:27
Christoph: aus meiner Sicht, irgendeine Art von Übergangsregelungen zu finden. Frage ist,
- 14:34
Christoph: ob tatsächlich der nationale Gesetzgeber überhaupt die Kompetenz hat, sowas zu tun.
- 14:39
Christoph: Also ich glaube, in den nächsten Monaten werden wir da noch relativ viel Bewegung
- 14:42
Christoph: sehen. Und ich glaube auch, dass die Probleme, die wir jetzt
- 14:45
Christoph: ein Stück weit nur antizipieren, dass die sich tatsächlich auch realisieren werden.
- 14:49
Christoph: Und dass es dann auch an der Politik, aus meiner Sicht,
- 14:51
Christoph: ist, ein Stück weit Abhilfe zu schaffen und Lösungen oder Lösungsideen
- 14:56
Christoph: zumindest zu präsentieren, damit eben genau nicht die Situation passiert,
- 14:59
Christoph: wir lassen sechs Monate irgendwie die Stifte ruhen. Also am Ende, ja, nichts
- 15:06
Christoph: Genaues weiß man nicht und es bleibt sehr, sehr spannend. Und ich glaube,
- 15:09
Christoph: das ist eine Situation, in die keiner von uns jetzt wirklich so richtig rein möchte.
- 15:14
Julius: Julius: Okay, und dann haben wir noch,
- 15:16
Julius: ich sag mal, das Spannungsverhältnis zwischen der AMLA und der Bafin.
- 15:20
Julius: Haben wir noch die EZB. Die EZB, wenn ich das richtig verstanden habe,
- 15:24
Julius: ist nur für die Significant Institutes zuständig.
- 15:27
Julius: Dann haben wir die AMLA und die Bafin, aber die AMLA
- 15:32
Julius: prüft auch die Bafin oder die Bafin muss zur AMLA reporten. Ist das richtig?
- 15:38
Julius: Und was bedeutet das für die Institute, die von der Bafin reguliert sind?
- 15:44
Christoph: Christoph: Also wenn du das nochmal weiterspannen willst und jetzt
- 15:46
Christoph: die EZB auch mit reingebracht hast, dann musst du natürlich auch noch die EBA,
- 15:49
Christoph: die European Banking Authority, mit reinnehmen. Du musst
- 15:51
Christoph: die ESMA noch mit reinnehmen, du musst die Bundesbank eigentlich noch mit reinnehmen.
- 15:54
Christoph: Wir haben ja verschiedene Aufseher oder Aufsichtsbehörden, die aktuell auch
- 16:00
Christoph: in diesem ganzen Bereich noch eine Rolle gespielt haben oder auch noch spielen.
- 16:03
Christoph: Am Ende von der grundsätzlichen Logik ist es so, dass die AMLA als Europäische
- 16:10
Christoph: Aufsichtsbehörde für das Thema Geldwäschebekämpfung eben diejenige ist,
- 16:15
Christoph: welche maßgeblich verantwortlich ist beziehungsweise
- 16:19
Christoph: auch maßgeblich diejenigen sind, die dann entsprechende Regelungsinhalte vorgeben.
- 16:24
Christoph: Jetzt ist es so und wir hatten das auch unter
- 16:27
Christoph: anderem vor anderthalb Jahren schon mal in einem anderen Kontext erfahren,
- 16:31
Christoph: die AMLA wird 40 Institute direkt beaufsichtigen.
- 16:36
Christoph: Das sind mutmaßlich die 40 größten europäischen Bankinstitute,
- 16:40
Christoph: aber die AMLA ist, wie du schon richtig gesagt hast,
- 16:43
Christoph: auch die Aufsichtsbehörde für die nationalen Aufsichtsbehörden.
- 16:47
Christoph: Sprich in Deutschland wäre es dann eben auch die Bafin.
- 16:50
Christoph: Bedeutet also im Umkehrschluss,
- 16:52
Christoph: dass alle Institute, die von der Bafin zukünftig beaufsichtigt werden,
- 16:55
Christoph: irgendwie indirekt eben auch durch die AMLA beaufsichtigt werden.
- 17:01
Christoph: Man kann nur vermuten und das ist tatsächlich
- 17:04
Christoph: jetzt so ein bisschen Glaskugellesen, dass halt natürlich die Bafin sich
- 17:09
Christoph: sehr stark daran orientieren wird, was die AMLA so als Aufsichtspraxis vorgibt.
- 17:14
Christoph: Und dementsprechend müssen sich eben auch kleinere Institute,
- 17:17
Christoph: die nicht direkt von der AMLA beaufsichtigt werden, darauf einstellen,
- 17:20
Christoph: dass entsprechende Anforderungen sicherlich sich verändern zu dem,
- 17:25
Christoph: wie es aktuell unter der reinen Bafin-Aufsicht ist.
- 17:28
Julius: Julius: Okay, also als kleineres Institut,
- 17:30
Julius: Wertpapierinstitut, Bank, macht es Sinn zu schauen,
- 17:33
Julius: okay, was publiziert die AMLA, welche RTS kommen noch heraus, RTIs?
- 17:42
Christoph: Christoph: Also grundsätzlich glaube ich, ist für kein
- 17:45
Christoph: Institut die richtige Handlung nichts zu tun, sondern jeder sollte
- 17:49
Christoph: sich aus meiner Sicht tatsächlich mit den neuen Regelungsinhalten beschäftigen.
- 17:53
Christoph: Natürlich sagt der eine oder andere richtigerweise, naja,
- 17:56
Christoph: wir sind so ein kleines Institut, wir haben so ein einfaches und überschaubares
- 18:01
Christoph: Geschäftsmodell, dass die Änderungen, die potenziell für uns relevant werden,
- 18:06
Christoph: sicherlich nicht so signifikant sind, dass man jetzt irgendwie
- 18:10
Christoph: da schon in puren Aktionismus einsteigen muss. Auf der anderen Seite, glaube ich,
- 18:13
Christoph: ist es aber immer wichtig, wenn man sich schon mal grundsätzlich
- 18:16
Christoph: mit den Thematiken beschäftigt. Das heißt, also die Hände in den Schoß zu legen,
- 18:20
Christoph: ist im Grunde genommen aus meiner Sicht die absolut falsche Taktik.
- 18:23
Christoph: Klar gibt es unheimlich viele, auch meiner Kolleginnen und Kollegen,
- 18:28
Christoph: die versuchen so ein Stück weit auch, naja, ich sage jetzt mal, Angst zu machen,
- 18:33
Christoph: in Anführungsstrichen, aber die mit einem berechtigten Ansatz schon darauf
- 18:38
Christoph: hinweisen, okay, es ist halt, warten ist keine Option, sollte keine Option sein.
- 18:43
Christoph: Egal, wie groß, wie klein das Institut ist,
- 18:46
Christoph: wie diversifiziert das Geschäftsmodell ist oder wie einfach das Geschäftsmodell ist,
- 18:50
Christoph: weil es wird am Ende Änderungen geben, die auch umgesetzt werden müssen.
- 18:54
Christoph: Und jedes Institut, glaube ich,
- 18:56
Christoph: kann bestätigen, dass, wenn es gerade in den IT-Bereich geht und es um IT-Umsetzung
- 19:01
Christoph: geht oder Release-Zyklen bzw. eben IT-Arbeitszyklen,
- 19:07
Christoph: mal platt und untechnisch gesprochen, dann braucht man eine gewisse Planung.
- 19:12
Christoph: Und dann müssen bestimmte Schritte eingeleitet werden,
- 19:16
Christoph: schon in einem deutlichen Vorlauf zu dann diesen Potenziellen
- 19:20
Christoph: in Kraft treten oder zu dem Inkrafttreten der Richtlinie, der Verordnung.
- 19:26
Julius: Julius: Okay, angenommen,
- 19:28
Julius: ich wäre Geschäftsführer einer Bank und ich möchte von meinem Compliance-Officer,
- 19:33
Julius: von meinem Geldwäschebeauftragten die drei wichtigsten
- 19:37
Julius: Dinge abklopfen für die Umsetzung der AMLR 2027, der RTS.
- 19:45
Julius: Welche drei Dinge kann ich verlangen, müssen bis Ende
- 19:50
Julius: dieses Jahres erledigt worden sein, um nicht ganz weit hinten mit dabei zu sein?
- 19:57
Christoph: Christoph: Also ich weiß nicht, ob man
- 20:00
Christoph: das wirklich auf drei Dinge tatsächlich reduzieren kann. Natürlich ist es so,
- 20:06
Christoph: dass grundsätzlich die Erwartung des zuständigen Mitglieds der Leitungsebene,
- 20:13
Christoph: des Vorstandes, Geschäftsleitungsmitglieds halt schon sein kann und sein sollte,
- 20:18
Christoph: dass sich die Geldwäsche-Funktion adäquat eben mit der AMLR auseinandergesetzt hat,
- 20:23
Christoph: sprich gegebenenfalls eine Gap-Analyse durchgeführt hat, die jetzt eben auch
- 20:28
Christoph: nochmal gegebenenfalls aufgemacht werden muss und eben auch nochmal in Bezug
- 20:35
Christoph: auf das GwBG vielleicht adaptiert werden muss an der einen oder anderen Stelle.
- 20:42
Christoph: Dann ist es sicherlich wichtig, dass man grundsätzlich eben auch sich klar darüber
- 20:47
Christoph: wird, wo sind denn tatsächlich bei uns die Risikobereiche, also was ist tatsächlich
- 20:52
Christoph: das, was aus der Gap-Analyse dann in eine Umsetzung übertragen werden muss.
- 20:57
Christoph: Und gerade wenn es halt eben um die Themen IT geht,
- 21:00
Christoph: sollte man eben well in advance das quasi schon planen und sagen, naja gut, wir
- 21:05
Christoph: müssen halt schauen, wir wissen, dass es hier Modifikationen gibt in den Systemen.
- 21:10
Christoph: Plattes Beispiel, zukünftig müssen alle Vornamen erfasst werden.
- 21:14
Christoph: Die meisten Banksysteme oder Kundenmanagementsysteme
- 21:21
Christoph: sind nicht zwingend technisch in der Lage, alle Vornamen zu erfassen.
- 21:25
Christoph: Dafür gibt es einfach keine Datenfelder bisher. Das hört sich
- 21:29
Christoph: jetzt nach einer kleineren Änderung an und es gibt natürlich Dienstleister,
- 21:32
Christoph: die sowas auch anbieten und eben auch entsprechend Updates dann anbieten.
- 21:36
Christoph: Aber am Ende ist es auch eine technische Änderung,
- 21:38
Christoph: die ein Stück weit einen gewissen Vorlauf braucht.
- 21:41
Christoph: Und der dritte Punkt ist, glaube ich, einfach so ein grundsätzliches Readiness,
- 21:46
Christoph: diesen grundsätzlichen Readiness-Anspruch dann einfach auch zu haben.
- 21:49
Christoph: Das bedeutet halt auch,
- 21:50
Christoph: dass sowohl die personelle Ausstattung in den Fachabteilungen gesichert sein muss,
- 21:56
Christoph: dass man gerade sich überlegen muss, viele Institute,
- 21:59
Christoph: die halt eben auch auf externe Unterstützung aktuell zurückgreifen,
- 22:03
Christoph: sei es im Bereich externer Geldwäschebeauftragter beispielsweise,
- 22:06
Christoph: dass die sich halt eben klar darüber machen müssen, okay,
- 22:08
Christoph: wie wird die zukünftige Situation aussehen und welche
- 22:11
Christoph: Faktoren und welche Gegebenheiten, die wir aktuell nutzen und welche Möglichkeiten,
- 22:17
Christoph: die wir aktuell nutzen, müssen halt eben tatsächlich dann angepasst werden.
- 22:20
Christoph: Also ich glaube, das ist im Grunde so ein bisschen dieses gesamte Gefühl dafür,
- 22:25
Christoph: vernünftig zu entwickeln, was kommt da nächstes Jahr im Juli und warum ist
- 22:29
Christoph: es eben nicht sinnvoll, jetzt die Hände in den Schoß zu legen und einfach nichts zu
- 22:33
Julius: Julius: tun. Ja, ich habe so ein bisschen das Gefühl,
- 22:36
Julius: dass es nicht mehr so ist wie früher, dass man gesagt hat, okay,
- 22:39
Julius: man passt die schriftlich fixierte Geldwäscherichtlinie oder Policy,
- 22:43
Julius: die interne einmal im Jahr an oder alle zwei, drei Jahre und dann ist gut.
- 22:49
Julius: Das ist gerade so fluid, dass man eigentlich die ganze Zeit an der Policy,
- 22:54
Julius: an den schriftlich fixierten Ordnungen, an den Prozessen arbeiten
- 22:57
Julius: muss und quasi in so einem iterativen Loop sich befindet. So ein bisschen
- 23:01
Julius: wie in der Softwareentwicklung, also eine neue RTS kommt raus,
- 23:05
Julius: jetzt wird das neue GwBG geleakt, das muss man auch wieder anpassen,
- 23:11
Julius: man muss ein anderes Mindset entwickeln, habe ich das Gefühl.
- 23:15
Christoph: Christoph: Es ist dynamischer, wobei man sagen muss,
- 23:18
Christoph: ich glaube, wir sind schon eine Zeit lang weggekommen von diesem Statischen.
- 23:23
Christoph: Natürlich gibt es entsprechend regulatorische Anforderungen,
- 23:25
Christoph: die beispielsweise vorschreiben,
- 23:26
Christoph: dass die Risikosituation des Instituts einmal jährlich überprüft werden muss.
- 23:31
Christoph: Das ist im Grunde genommen passiert, dass durch die Risikoanalyse,
- 23:34
Christoph: die einmal im Jahr vom Geldwäschebeauftragten geschrieben wird,
- 23:37
Christoph: neu geschrieben wird, modifiziert wird,
- 23:40
Christoph: aktualisiert wird, aber gleichermaßen ist eben auch eine Verpflichtung
- 23:44
Christoph: dort bei Ad-hoc-Events eben entsprechende Aktualisierung schon vorzunehmen.
- 23:48
Christoph: Und das ist im Grunde, glaube ich,
- 23:51
Christoph: so ein bisschen übertragbar, dadurch, dass eben jetzt sehr, sehr regelmäßig
- 23:55
Christoph: und in kurzen Abständen mittlerweile neue Regelungsinhalte veröffentlicht werden,
- 24:00
Christoph: muss man ein Stück weit eben auch an den Policies arbeiten, man muss eben
- 24:03
Christoph: an den Prozessen arbeiten, man muss im Grunde genommen alles versuchen,
- 24:06
Christoph: ein Stück weit schon vorzubereiten, auf diesen Tag X, wann dann
- 24:10
Christoph: eben auch sowohl die Verordnung als auch die entsprechenden RTS in Kraft treten.
- 24:15
Julius: Julius: Ja, du hast eben gerade die Risikobewertung angesprochen,
- 24:19
Julius: die einmal im Jahr gemacht werden muss. Letztes Jahr hat die AMLA angefangen,
- 24:24
Julius: Daten zu sammeln. Die Bafin dann ungefähr ein halbes Jahr später damit begonnen,
- 24:29
Julius: Fragebögen rauszuschicken, Daten zu sammeln.
- 24:32
Julius: Was sind das für Daten? Wozu werden diese Daten verwendet?
- 24:36
Julius: Worauf muss sich ein Institut einstellen? Was passiert damit?
- 24:40
Christoph: Christoph: Also im März diesen Jahres hatte die AMLA tatsächlich angefangen,
- 24:45
Christoph: Datenabfragen oder Fragebögen für eine Datenerhebung an Institute zu schicken.
- 24:50
Christoph: Das war eine repräsentative Auswahl an Instituten, die für ihre bestimmten,
- 24:55
Christoph: ich sage mal, Referenz, oder als Referenz dienen sollten für ihre Mitbewerber.
- 25:01
Christoph: Das waren Wertpapierinstitute, das waren Privatbanken,
- 25:05
Christoph: das waren Großbanken, Investmentbanken, Retail-konzentrierte Banken.
- 25:08
Christoph: Alle, die halt im Grunde genommen so ein Stück weit,
- 25:11
Christoph: ja, als Messgröße dienen konnten für ihre bestimmten, ja, für ihre Peergroup,
- 25:17
Christoph: wenn man so will. Sinn und Zweck der ganzen Geschichte war aus meiner Sicht,
- 25:21
Christoph: dass die AMLA sich halt erstmal überhaupt
- 25:23
Christoph: ein Bild über die Bankenlandschaft auch in Europa machen musste.
- 25:27
Christoph: Das heißt also, die AMLA ist ja als neues Institut gestartet,
- 25:30
Christoph: natürlich mit altem Personal aus anderen Behörden in erster Linie,
- 25:33
Christoph: aber es war ja noch nicht so, dass dort eine existierende Behörde über viele,
- 25:38
Christoph: viele Jahre Erfahrung verfügt hat, sondern die AMLA jetzt
- 25:40
Christoph: als neue Aufsichtsbehörde muss ja selber oder musste ja selber erstmal anfangen,
- 25:45
Christoph: ein Gefühl dafür zu entwickeln, welche Institute in Europa
- 25:49
Christoph: eben mit welchen Produkten, mit welchen Kundengruppen etc. unterwegs waren.
- 25:53
Christoph: Und ich kann noch aus meiner Zeit bei meinem vorherigen Arbeitgeber sagen,
- 25:57
Christoph: es gab einige auch unserer Mandanten, die durchaus mit solchen Fragebögen,
- 26:03
Christoph: ich sage jetzt mal in Anführungsstrichen, belästigt wurden.
- 26:06
Christoph: Teilweise waren die Geldwäschebeauftragten viele Monate mit nichts anderem
- 26:09
Christoph: beschäftigt, als nur diese Informationen zu liefern. Es war eine wirklich
- 26:15
Christoph: umfassende Excel-Datei mit ganz vielen verschiedenen Tabs und auch
- 26:20
Christoph: eben entsprechenden Eingabeformaten und Informationen, die da abgefragt wurden,
- 26:25
Christoph: die aus meiner Sicht schon ein sehr, sehr gutes Bild dann am Ende gezeichnet haben.
- 26:28
Christoph: Also wenn man die vernünftig ausgefüllt
- 26:30
Christoph: hatte und dann die AMLA die entsprechend auch ausgewertet hatte, wovon ich ausgehe,
- 26:36
Christoph: diente die schon einem sehr, sehr hohen Maß an Verständnis
- 26:41
Christoph: für einzelne Institute und für die Gesamtheit der einzelnen Institute.
- 26:47
Christoph: Die Bafin selber ist ein Stück weit ja eben auch darauf angewiesen,
- 26:53
Christoph: ein bisschen umzudenken im Sinne der zukünftigen AMLA-Praxis.
- 26:57
Christoph: Wir werden ein Stück weit weggehen von dem klassischen risikobasierten Ansatz,
- 27:02
Christoph: der doch sehr stark von den Instituten selber vorgegeben ist.
- 27:06
Christoph: Sprich, jedes Institut, jeder Geldwäschebeauftragte
- 27:09
Christoph: für die einzelnen Institute setzt im Grunde genommen eigene Parameter an,
- 27:14
Christoph: um das Risiko einzuschätzen, auch das Gesamtrisiko für das Institut.
- 27:19
Christoph: Das ist grundsätzlich eine Spielart, die sich in den letzten Jahren
- 27:23
Christoph: durchaus bewährt hat. Der eine oder andere hat das ernster genommen,
- 27:26
Christoph: sicherlich als der andere, aber man muss insgesamt sagen,
- 27:29
Christoph: es gab eine relativ solide Betrachtung der Risikosituation einzelner Unternehmen.
- 27:34
Christoph: Wir gehen aber jetzt ein Stück weit eher in so eine Richtung,
- 27:39
Christoph: wir machen eine datengetriebene Risikoeinschätzung. Sprich,
- 27:44
Christoph: die Aufsicht, sowohl die AMLA als auch die Bafin, haben halt diese Daten gesammelt,
- 27:48
Christoph: um sich selber ein Stück weit ein Bild zu machen und gerichtet so ein bisschen eben
- 27:53
Christoph: auch auf die Idee, na ja, wir würden gerne irgendwie eine Referenz haben.
- 27:56
Christoph: Wir würden gerne aufgrund dieser Daten uns eine eigene Risikoabschätzung
- 28:00
Christoph: für die einzelnen Institute bilden oder eine Risikoeinschätzung bilden.
- 28:03
Christoph: Und dann hat man so ein bisschen Rückkopplungseffekt zu dem,
- 28:06
Christoph: was halt dann vom Institut selber kommt,
- 28:09
Christoph: zu dem, was man eben als Aufseher gesammelt oder als Aufsichtsbehörde
- 28:12
Christoph: gesammelt hat an Daten und abgeleitet daraus halt das Risiko.
- 28:16
Christoph: Und dann könnte ich mir vorstellen, ohne das jetzt tatsächlich richtig
- 28:20
Christoph: antizipieren zu wollen, dass solche Abweichungen, sofern es welche gibt,
- 28:24
Christoph: eben auch dafür genutzt werden, entsprechende Prüfungen zu planen.
- 28:29
Christoph: Und man vielleicht sagt, na ja, gut, hier haben wir halt eine Situation,
- 28:33
Christoph: aufgrund unserer gesammelten Daten und der daraus
- 28:35
Christoph: abgeleiteten Risikoeinschätzung für das Institut kommen wir zu einem Risiko X.
- 28:39
Christoph: Wir haben jetzt die Risikoanalyse des Geldwäschebeauftragten,
- 28:42
Christoph: da ist eher Risiko Y. Da haben wir eine Diskrepanz, die vielleicht auch nicht,
- 28:49
Christoph: die durchaus signifikant sein kann, möglicherweise.
- 28:52
Christoph: Und das wären dann vielleicht Kandidaten, die in so eine nächste Prüfung mal
- 28:55
Christoph: reinrutschen. Aber das ist, wie gesagt, alles Mutmaßungen, ohne da jetzt konkret
- 29:00
Christoph: auch Wissen zu haben, zu sagen, okay, das wird dann so sein. Also das ist eine Idee,
- 29:06
Christoph: die ich quasi selber entwickelt habe, die man vielleicht so antizipieren kann.
- 29:11
Julius: Julius: Okay. Ja, sehr interessant.
- 29:14
Julius: Du hast gerade schon angesprochen, dass diese Daten gesammelt worden sind.
- 29:20
Julius: Eine andere Gruppe, da kommen wir direkt zum nächsten Thema,
- 29:24
Julius: nämlich die Gruppenverpflichtung, muss auch die Daten aggregieren.
- 29:30
Julius: aggregieren, um Entscheidungen treffen zu können, risikobasierte Entscheidungen,
- 29:34
Julius: wie das Geldwäschethema in der Gruppe behandelt wird.
- 29:39
Julius: Kannst du uns da ein paar Insights geben?
- 29:42
Julius: Wer wird den Kreis der Verpflichteten weiter aufgenommen?
- 29:48
Julius: Und was müssen Gruppen hier beachten?
- 29:51
Christoph: Christoph: Also wir haben ja grundsätzlich unter der AMLR nochmal eine Erweiterung
- 29:54
Christoph: der Verpflichteten. Wir haben das in den letzten
- 29:57
Christoph: Jahren auch schon in der Weiterentwicklung der Richtlinien gesehen.
- 30:01
Christoph: Aber es wird zukünftig eben auch so sein,
- 30:03
Christoph: dass noch weitere, in erster Linie Marktteilnehmer, in erster Linie aus
- 30:10
Christoph: dem Nichtfinanzsektor auch in den Kreis der Verpflichteten aufgenommen werden.
- 30:14
Christoph: Und dann haben wir ja im Grunde genommen ja auch relativ viele, oder wir
- 30:18
Christoph: haben einige Industrieunternehmen, die in Gruppenstrukturen organisiert sind.
- 30:22
Christoph: Da gibt es eine Muttergesellschaft, da gibt es verschiedene Töchter.
- 30:27
Christoph: Und je nachdem, in welcher Konstellation dann die Verpflichteteneigenschaft
- 30:30
Christoph: vorliegt, ob sie jetzt bei der Mutter ist oder bei einzelnen Tochterunternehmen,
- 30:34
Christoph: ist es halt so, dass grundsätzlich erwartet wird von der Muttergesellschaft,
- 30:38
Christoph: dass sie über die Risikosituation in der kompletten
- 30:40
Christoph: Gruppe entsprechend informiert ist, beziehungsweise die auch einschätzen kann.
- 30:45
Christoph: Das heißt, es werden in Zukunft auch Situationen entstehen können,
- 30:48
Christoph: wo entsprechende Informationen von Tochterunternehmen
- 30:51
Christoph: aus der Gruppe gesammelt werden müssen, die mit diesen Informationen bisher noch
- 30:55
Christoph: überhaupt nichts zu tun hatten, weil sie eben selber noch nicht Verpflichtete waren
- 30:59
Christoph: nach dem Geldwäschegesetz oder auch nicht nach geldwäscherechtlichen Vorschriften,
- 31:03
Christoph: aber trotzdem zukünftig eben solche Informationen dann an die Gruppe liefern
- 31:07
Christoph: müssen, damit eben, wie gesagt, dieses Komplettbild geschaffen werden kann.
- 31:12
Christoph: Das kann und das wird sicherlich
- 31:14
Christoph: bei dem einen oder anderen Unternehmen durchaus zu Problemen führen, weil einfach
- 31:20
Christoph: teilweise möglicherweise solche Daten noch gar nicht vorhanden sind.
- 31:24
Julius: Julius: Okay, das heißt, ich habe eine Muttergesellschaft
- 31:27
Julius: mit verschiedenen Tochtergesellschaften, die haben vielleicht auch noch
- 31:30
Julius: weitere Tochtergesellschaften, und die haben ja nicht zwingend einen KYC gemacht.
- 31:35
Julius: Die Daten liegen irgendwie anders vor,
- 31:39
Julius: vielleicht in Form eines CRM-Systems, Customer Relationship Management Systems.
- 31:43
Julius: Diese Daten müssen dann irgendwo zentral gesammelt werden,
- 31:46
Julius: um ein Risikoprofil zu erstellen für das Unternehmen. Verstehe ich das richtig?
- 31:50
Julius: Oder wenn wir von Daten sprechen, welche Daten meinen wir dann?
- 31:54
Julius: Meinen wir Transaktionsdaten, meinen wir Kundendaten, Bewegungsdaten?
- 31:59
Julius: Wie kann man sich das vorstellen?
- 32:00
Julius: Weil es wird immer sehr abstrakt über Daten gesprochen.
- 32:03
Julius: Daten müssen gesammelt werden, um eine Risikoeinschätzung zu geben.
- 32:06
Julius: Aber was sind denn das überhaupt für Daten? Wenn ich auch jetzt
- 32:09
Julius: keine Bank bin und ich vielleicht KYC das erste Mal in meinem Leben gehört habe.
- 32:14
Christoph: Christoph: Im Grunde genommen geht es um Daten, die jetzt
- 32:17
Christoph: schon eben im Rahmen der Erfüllung geldwäscherechtlicher
- 32:20
Christoph: Anforderungen gesammelt werden. Das sind natürlich in erster Linie Kundendaten.
- 32:25
Christoph: Das sind Daten über Produkte, das sind Daten über Geografien der Kunden.
- 32:30
Christoph: Also das ist schon durchaus sehr, sehr kundenzentriert, die Informationen,
- 32:33
Christoph: die gesammelt werden müssen. Aber am Ende dient es halt einfach,
- 32:35
Christoph: also du musst halt Informationen sammeln, Daten sammeln,
- 32:38
Christoph: die dir dann die Möglichkeit geben, entsprechenden Risikoprofil zu erstellen.
- 32:44
Christoph: Und wenn man jetzt, wie gesagt, ein bisschen auf die geldwäscherechtlichen
- 32:47
Christoph: Anforderungen schaut beziehungsweise auf die Daten,
- 32:49
Christoph: die im Rahmen der Geldwäscheprävention gesammelt werden, ja,
- 32:51
Christoph: dann ist der Kunde schon ziemlich zentraler Bestandteil dieser Daten.
- 32:55
Julius: Julius: Okay, also nochmal zu dem, wie die Daten fließen.
- 33:01
Julius: Ich habe die Muttergesellschaft,
- 33:02
Julius: dann habe ich die Tochtergesellschaft und die haben auch ihr CRM-System. Ich kann
- 33:06
Julius: mir jetzt vorstellen, wenn diese Daten irgendwo zentral gesammelt werden müssen,
- 33:11
Julius: dass dann jeder Datenschutzbeauftragte aufschreit und sagt, nein,
- 33:15
Julius: die Daten dürfen nicht geteilt werden. Wie ist da das Spannungsverhältnis zwischen,
- 33:22
Julius: okay, man sammelt die Daten irgendwo aggregiert zentral,
- 33:27
Julius: sie fließen dann aus den Unternehmen raus versus man sammelt die Daten,
- 33:32
Julius: um Geldwäscheprävention zu betreiben. Wie wird da abgewägt?
- 33:38
Christoph: Christoph: Naja, also am Ende ist es ja so ein bisschen die Frage,
- 33:41
Christoph: wie ist so ein Unternehmen oder wie ist so eine Unternehmensgruppe aufgestellt. Sind
- 33:44
Christoph: die Tochtergesellschaften tatsächlich autarke Einheiten, die eben auch sehr,
- 33:49
Christoph: sehr eigenständig agieren können oder agieren sollen oder hängt
- 33:54
Christoph: es tatsächlich doch irgendwie mehr oder weniger zentral zusammen. Also ich meine,
- 33:59
Christoph: das Konstrukt Muttergesellschaft und Tochtergesellschaften gibt ja immer
- 34:02
Christoph: noch verschiedene Spielarten, in wie es ausgelebt werden kann. Und trotzdem
- 34:06
Christoph: kann man eben unter einem rechtlichen Konstrukt eben von Gruppen sprechen.
- 34:11
Christoph: Und es gibt sicherlich auch Industrieunternehmen,
- 34:14
Christoph: die schon mittlerweile relativ zentralisiert aufgestellt sind.
- 34:17
Christoph: Es kann schon sein, dass es ein zentrales Kundenmanagementsystem gibt,
- 34:21
Christoph: was vielleicht auch schon von der Mutter ein Stück weit implementiert ist,
- 34:27
Christoph: wo die Töchter nur Informationen hinliefern oder man
- 34:29
Christoph: ein gemeinsames Data Warehouse aufgesetzt hat, wo solche Informationen reinfließen.
- 34:34
Christoph: Ich glaube, es ist einfach wichtig, dass man sehr,
- 34:36
Christoph: sehr individuell betrachtet, welche Unternehmen dann auch
- 34:38
Christoph: überhaupt Daten liefern, welche Daten liefern und liefern müssen.
- 34:42
Christoph: Und dann halt entscheiden, okay, wo gibt es vielleicht Datensilos,
- 34:46
Christoph: die aufgebrochen werden müssen, wo muss man eine Zusammenführung gewährleisten.
- 34:50
Christoph: Thema Datenschutz ist natürlich immer so,
- 34:52
Christoph: jeder rennt, ich sage mal platt gesagt, auch mit diesem Argument,
- 34:55
Christoph: na ja, wir dürfen die Daten gar nicht so in der Form weitergeben.
- 34:58
Christoph: Da ist es immer ein Stück weit so,
- 35:00
Christoph: es ist ja auch kein schrankenloses Recht. Also auch der Datenschutz ist
- 35:03
Christoph: sicherlich wichtig und der Datenschutz hat seine Berechtigung absolut.
- 35:06
Christoph: Und auch die Datenschutzgrundverordnung ist eine Verordnung,
- 35:10
Christoph: also somit auch ein ziemlich gewichtiges europäisches Rechtsmittel.
- 35:15
Christoph: Aber am Ende ist es ja schon so, dass auch das Thema Geldwäscheprävention
- 35:18
Christoph: durchaus einen hohen Stellenwert hat und man eben dann auch gucken muss,
- 35:22
Christoph: na ja, wie verhält sich eben in diesem konkreten Unternehmen das Datenhandling.
- 35:29
Christoph: Und da wird man dann individuell schauen müssen, okay, wo muss es Modifikationen
- 35:33
Christoph: geben, wo gibt es vielleicht Datentöpfe, die noch nicht zentralisiert sind, müssen
- 35:36
Christoph: wir die zentralisieren oder können wir die vielleicht tatsächlich auch in diesen,
- 35:40
Christoph: ich sage mal, Datentöpfen der einzelnen Töchter lassen und greifen nur dazu.
- 35:44
Christoph: Also das ist eine, glaube ich, sehr, sehr technisch dann auch zu überlegen,
- 35:47
Christoph: wie man halt eben am besten den Anforderungen gerecht wird.
- 35:51
Julius: Julius: Okay, also es ist schon denkbar,
- 35:53
Julius: dass man sagt, man teilt die Informationen aus den Tochtergesellschaften irgendwo
- 35:58
Julius: zentral in der Muttergesellschaft, um sich ein Bild zu machen.
- 36:03
Julius: Und die DSGVO oder GDPR ist kein Totschlagargument,
- 36:08
Julius: diese Daten nicht zu teilen.
- 36:09
Christoph: Christoph: Ich bin kein Datenschutzrechtler,
- 36:12
Christoph: als dass ich dazu jetzt eine Aussage treffe, wie sich das mit der GDPR dann
- 36:15
Christoph: entsprechend verhält. Aber ich glaube, es muss und es wird Wege geben,
- 36:20
Christoph: die das möglich machen, um eben wiederum Anforderungen, die dann
- 36:25
Christoph: eben aus der Geldwäscheprävention kommen, auch zu erfüllen oder erfüllen zu können.
- 36:28
Julius: Julius: Ja, denke ich auch.
- 36:31
Julius: Okay, was hat mein HSV und der SSV Mainz,
- 36:36
Julius: FC Bayern mit Geldwäsche zu tun? Oder jeder andere Profifußballverein?
- 36:44
Christoph: Christoph: No comment.
- 36:47
Julius: Julius: Was müssen Sie beachten ab 2028?
- 36:53
Christoph: Christoph: Es ist tatsächlich so, dass auch Profifußballvereine
- 36:56
Christoph: zukünftig als Verpflichtete im Zuge der Geldwäscheprävention angesehen werden.
- 37:05
Christoph: Ich hatte ja vorhin gesagt, die AMLR erweitert
- 37:08
Christoph: nochmal den Kreis der Verpflichteten ein Stück weit deutlich, auch um Unternehmen,
- 37:12
Christoph: die jetzt bisher mit dem Thema noch nicht wirklich viel Kontakt hatten.
- 37:17
Christoph: Und Profifußballvereine gehören halt eben mit dazu.
- 37:21
Christoph: Da gelten, das hast du richtig gesagt, etwas längere Übergangsfristen.
- 37:24
Christoph: Also Profifußballvereine haben ein Jahr länger Zeit, um sich daran zu gewöhnen,
- 37:28
Christoph: dass da was ist, was sie tun müssen. Aber es wird in Zukunft auch so sein,
- 37:32
Christoph: dass ein Profifußballverein entsprechend auch einen Geldwäschebeauftragten
- 37:37
Christoph: benötigt, entsprechende Geldwäschepräventionsmaßnahmen,
- 37:40
Christoph: Sicherungsmaßnahmen, Kundensorgfaltspflichten
- 37:42
Christoph: etc. erfüllen muss. Alles die Verpflichtungen, die sich im Grunde
- 37:46
Christoph: auch für andere Industrieunternehmen aus der AMLR dann unmittelbar ergeben.
- 37:50
Julius: Julius: Okay.
- 37:52
Julius: Das heißt, die brauchen dann
- 37:53
Julius: einen Geldwäschebeauftragten oder können die das auch auslagern?
- 37:58
Christoph: Christoph: Naja, also ich sag mal so.
- 38:00
Christoph: Das eine und das andere ist ja im Moment etwas, was durchaus vorkommt.
- 38:05
Christoph: Also Geldwäschebeauftragten brauchen sie ja. Auslagerung
- 38:08
Christoph: des Geldwäschebeauftragten ist im Moment ja noch ein sehr, sehr gängiges Mittel.
- 38:12
Christoph: Da wird es mutmaßlich auch Modifikationsnotwendigkeit geben.
- 38:17
Christoph: Das heißt, die Frage, inwieweit ein externer Geldwäschebeauftragter
- 38:21
Christoph: überhaupt noch existieren wird, in Zukunft wird heiß diskutiert.
- 38:25
Christoph: Es gibt völlig gegensätzliche Meinungen zu diesem Punkt.
- 38:31
Christoph: Wenn man sich den Regelungsinhalt der AMLR
- 38:36
Christoph: einmal anschaut und die entsprechenden Auslagerungssachverhalte
- 38:41
Christoph: dort mal übernimmt oder beziehungsweise sich mal anschaut, für was
- 38:47
Christoph: zukünftig der Geldwäschebeauftragte als Teil eines Instituts,
- 38:51
Christoph: als interner Geldwäschebeauftragter beispielsweise zuständig ist,
- 38:54
Christoph: stellt sich die Frage, ob ein externer
- 38:56
Christoph: Geldwäschebeauftragter tatsächlich noch in der Form existieren wird.
- 38:59
Christoph: Wie gesagt, ich weiß, es gibt wirklich 100% gegensätzliche Meinungen dazu.
- 39:06
Christoph: Und ich glaube, die Praxis am Ende wird das Ja oder Nein irgendwie beantworten.
- 39:13
Christoph: Und die werden wir abwarten. Ich möchte auch keine Geschäftsmodelle kaputt machen.
- 39:18
Christoph: Ich glaube einfach, da ist noch wirklich viel Unklarheit,
- 39:23
Christoph: beziehungsweise da gibt es wirklich noch Bedarf, das auch genauer entsprechend
- 39:28
Christoph: nachzuschärfen oder zu konkretisieren, was dann wirklich noch möglich ist
- 39:32
Christoph: und wie eng man eben tatsächlich auslegen muss, was oder was nicht möglich ist.
- 39:37
Julius: Julius: Also lohnt es sich dazu, dann nochmal eine dedizierte Folge mit einem
- 39:40
Julius: Auslagerungsexperten zu machen?
- 39:41
Christoph: Christoph: Auf jeden Fall. Also da gibt es sicherlich Experten, die zu dem Thema
- 39:44
Christoph: Auslagerung viel auskunftsfähiger sind und sich damit auch gegebenenfalls
- 39:50
Christoph: nicht so schnell auf Glatteis bewegen, wie ich das jetzt tun würde. Von daher
- 39:55
Christoph: würde ich dir empfehlen, da nochmal mit einem Auslagerungsexperten zu sprechen.
- 39:58
Julius: Julius: Okay, super. Ja, ich habe keine Fragen mehr.
- 40:04
Julius: Wenn ihr noch Fragen habt, dann stellt sie gerne hier in den Kommentaren.
- 40:10
Julius: Geht direkt auf Christoph zu, wenn ihr Fragen habt.
- 40:12
Julius: Magst du nochmal ein bisschen was zu deinem Arbeitgeber sagen,
- 40:16
Julius: was sich den ganzen Tag beschäftigt? Welche Services ihr anbietet?
- 40:20
Christoph: Christoph: Das kann ich gerne machen.
- 40:22
Christoph: Also ADVANT Beiten ist eine mittelständische Wirtschaftskanzlei.
- 40:25
Christoph: Als sogenannte Full-Service-Kanzlei
- 40:27
Christoph: bieten wir im Grunde die Vertretung in fast jedem Rechtsgebiet an.
- 40:33
Christoph: Ich selber bin auf die Themen Geldwäscheprävention,
- 40:37
Christoph: Antiterrorismusfinanzierung, Compliance im weiteren Sinne spezialisiert. Aber
- 40:41
Christoph: wir haben sehr, sehr gute und viele sehr, sehr versierte Kolleginnen und Kollegen,
- 40:47
Christoph: die eben auch in anderen Rechtsgebieten ihre Dienste entsprechend anbieten.
- 40:51
Christoph: Falls es bei euch Themen gibt,
- 40:54
Christoph: die auch außerhalb der Geldwäscheprävention oder den klassischen
- 40:57
Christoph: wirtschaftsstrafrechtlichen Themen liegen, kommt gerne auf mich zu.
- 41:02
Christoph: Da finden wir auf jeden Fall einen Ansprechpartner, der da weiterhelfen kann.
- 41:06
Julius: Julius: Sehr gut. Also wenn ich das Bauchgefühl habe,
- 41:08
Julius: ich bin noch nicht hundertprozentig gut auf die AMLR vorbereitet und ich bin
- 41:12
Julius: ein bisschen overwhelmed mit den ganzen RTS, die gerade rauskommen und dem neuen
- 41:16
Julius: GwBG, dann schreibe ich dich bei LinkedIn an und es wird eine Lösung gefunden.
- 41:22
Christoph: Christoph: Da helfe ich sehr gerne weiter und da finden wir sicherlich eine Lösung.
- 41:24
Julius: Julius: Sehr gut. Ja, damit kommen wir zum Ende unseres ersten
- 41:27
Julius: Compliance-Kamingesprächs.
- 41:29
Julius: Wenn euch dieses Format gefällt, dann teilt das Video gerne,
- 41:35
Julius: schreibt in die Kommentare, schreibt mir eine Direktnachricht.
- 41:38
Julius: Ich freue mich sehr über Feedback.
- 41:40
Julius: Wir wollen dieses Format etablieren, um wie gesagt die Zwischentöne einzufangen,
- 41:44
Julius: die Graustufen einzufangen, darüber zu diskutieren,
- 41:47
Julius: alles das, was nicht im Recht steht, nicht in den RTS steht. Vielen,
- 41:52
Julius: vielen Dank, dass du dieses Experiment gewagt hast als erster Gesprächspartner.
- 41:58
Julius: Ich freue mich wirklich sehr. Das braucht es. Es braucht Pioniere,
- 42:01
Julius: auch in der deutschen Start-up-Welt, die uns unterstützen. Vielen, vielen Dank.
- 42:06
Christoph: Christoph: Hat mich sehr gefreut und wir
- 42:08
Christoph: sprechen sicherlich noch einmal miteinander. Vielen Dank.
- 42:11
Julius: Julius: Danke dir. Danke sehr. Danke.